
Faut-il emprunter maintenant ou attendre une baisse des taux immobiliers ? C’est une question essentielle pour les ménages qui souhaitent acheter leur résidence principale ou réaliser un investissement immobilier. Entre l’évolution des taux, les prix des logements et les conditions de financement des banques, il n’est pas toujours facile de déterminer le bon moment pour concrétiser son projet.
En tant que courtier en crédit immobilier dans le Val-d’Oise, je constate que de nombreux emprunteurs hésitent à se lancer dans l’espoir d’obtenir un meilleur taux dans quelques mois. Pourtant, attendre n’est pas systématiquement la meilleure décision. Tout dépend de votre situation financière, du prix du bien, de votre apport et des conditions bancaires auxquelles vous pouvez accéder.
En bref : faut-il emprunter maintenant ou attendre ?
Le bon moment pour emprunter dépend davantage de la solidité de votre projet que des prévisions sur les taux immobiliers.
- Emprunter maintenant : si votre situation financière est stable, que le prix du bien est cohérent et que la mensualité reste confortable.
- Attendre quelques mois : si vous pouvez augmenter votre apport, solder un crédit à la consommation ou stabiliser votre situation professionnelle.
- Anticiper une baisse des taux : un pari incertain, car les taux, les prix immobiliers et les conditions d’octroi peuvent évoluer simultanément.
- Comparer les financements : le taux nominal ne suffit pas. L’assurance emprunteur, les garanties, les frais et le coût total doivent aussi être étudiés.
Mon conseil : avant de décider d’acheter ou d’attendre, faites chiffrer votre projet aux conditions actuelles et comparez plusieurs scénarios de financement.
Sommaire
- Comment évoluent les taux immobiliers ?
- Faut-il attendre une baisse des taux ?
- Les raisons d’emprunter maintenant
- Dans quels cas vaut-il mieux attendre ?
- Prix immobilier ou taux du crédit : que privilégier ?
- Simulation sur 15, 20 et 25 ans
- Comment réduire le coût du financement ?
- Mon analyse de courtier immobilier
- Acheter dans le Val-d’Oise
- Questions fréquentes
Comment évoluent les taux des crédits immobiliers ?
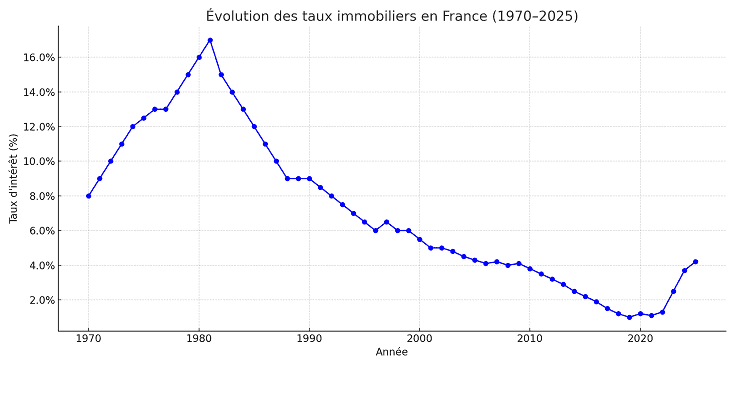
Les taux immobiliers dépendent de plusieurs facteurs : le coût de refinancement des banques (le coût auquel la banque achète l’argent), Les fonds propres disponibles, les taux obligataires, la politique monétaire de la Banque centrale européenne et les objectifs commerciaux des établissements prêteurs.
Après une période de détente, les taux ont connu de nouvelles variations. Selon les statistiques de la Banque de France, le taux moyen des nouveaux crédits à l’habitat hors renégociations est passé de 3,08 % en décembre 2025 à 3,32 % en août 2026. Ces moyennes nationales ne correspondent pas nécessairement aux barèmes proposés à chaque emprunteur.
Source : Banque de France – Crédits aux particuliers, août 2026.
Pourquoi les banques ne proposent-elles pas toutes le même taux ?
Deux emprunteurs sollicitant un crédit immobilier de même montant et de même durée peuvent obtenir des propositions différentes. Les banques examinent notamment la stabilité des revenus, l’apport personnel, le taux d’endettement, le reste à vivre, l’épargne disponible et la nature du projet. De plus, les banques ciblent un profil emprunteur en fonction de ses besoins. Si elles souhaitent un profil jeune, elle regardera le primo-accédant. Si elles sont intéressées par un profil épargnant, elles viseront un investisseur à forts revenus.
La concurrence entre établissements peut permettre d’obtenir des conditions plus avantageuses. C’est pourquoi il est important de rechercher quelle banque propose le taux immobilier le plus bas pour votre profil, plutôt que de se fier uniquement aux taux moyens publiés. Une même marque bancaire peut proposer des conditions différentes en fonction du secteur géographique.
Faut-il attendre une baisse des taux immobiliers ?
Attendre une baisse des taux peut sembler logique. Pourtant, cette stratégie comporte plusieurs incertitudes. Rien ne garantit que les taux diminueront au moment souhaité, ni que le bien immobilier recherché restera disponible.
Une baisse des taux peut également entraîner un regain de demande, notamment dans les secteurs recherchés. Si les prix augmentent ou si les vendeurs deviennent moins enclins à négocier, le bénéfice d’un financement moins cher peut être réduit. Si vous empruntez aujourd’hui, il sera toujours possible d’opter pour une renégociation du taux ou à un rachat de votre prêt immobilier à un taux plus bas.
Quel impact une hausse de taux peut-elle avoir sur votre capacité d’emprunt ?
Prenons l’exemple d’un emprunteur qui souhaite consacrer 1 200 € par mois au remboursement de son crédit immobilier, hors assurance, sur 25 ans.
- À 3,90 %, il peut emprunter environ 229 700 €.
- À 4,00 %, il peut emprunter environ 227 300 €.
Une hausse de seulement 0,10 point réduit ainsi sa capacité d’emprunt d’environ 2 400 €, à mensualité et durée identiques. Cette simulation est indicative, hors assurance et frais annexes.
Les arguments pour emprunter maintenant
Plusieurs situations peuvent justifier de concrétiser un projet immobilier sans attendre une hypothétique amélioration des conditions de marché.
1. Vous avez trouvé un bien au bon prix
Un logement correspondant à vos besoins, bien situé et proposé à un prix cohérent constitue une opportunité à examiner sérieusement. Dans certains cas, une négociation du prix d’achat peut représenter une économie supérieure à celle obtenue grâce à une légère baisse du taux du crédit.
2. Votre situation financière est solide
Des revenus réguliers, une gestion bancaire saine, un apport adapté et une mensualité confortable sont des éléments favorables à l’obtention d’un financement. Lorsque ces conditions sont réunies, il peut être inutile de repousser son projet uniquement dans l’espoir d’une baisse des taux.
Avant de vous engager, il est essentiel de connaître votre budget réel. Consultez notre guide combien puis-je emprunter avec mon salaire ? pour comprendre les critères utilisés par les banques et estimer votre capacité de financement.
3. Vous pouvez comparer plusieurs établissements bancaires
Les conditions proposées par les banques ne sont pas uniformes. Certaines peuvent se montrer plus compétitives sur des profils de primo-accédants, d’autres sur des ménages disposant de revenus élevés ou d’un apport conséquent. Une mise en concurrence permet de rechercher une solution adaptée à votre dossier.
Faire appel à un professionnel du financement permet également de bénéficier d’un accompagnement dans la constitution du dossier et la comparaison des offres. Découvrez les avantages et les limites du recours à un courtier immobilier avant de prendre votre décision.
4. Vous souhaitez sécuriser votre projet de résidence principale
Le choix d’acheter ne doit pas reposer uniquement sur les taux. La stabilité résidentielle, les besoins familiaux, la proximité du travail et l’horizon de détention sont également déterminants. Pour un achat destiné à être conservé durablement, la qualité du bien et l’équilibre du budget sont essentiels.
Dans quels cas vaut-il mieux attendre avant d’emprunter ?
Reporter son achat peut être une décision financièrement pertinente lorsque quelques mois supplémentaires permettent d’améliorer sensiblement les conditions de financement.
- Votre apport personnel est insuffisant : constituer une épargne supplémentaire peut faciliter l’accord bancaire et réduire le montant emprunté.
- Vous remboursez un crédit à la consommation : le solder peut améliorer votre taux d’endettement et votre capacité d’emprunt.
- Vous êtes en période d’essai : attendre sa validation peut ouvrir l’accès à davantage de banques.
- Vos revenus sont irréguliers : une meilleure visibilité sur votre activité peut renforcer votre dossier.
- Votre projet est encore imprécis : il est préférable de clarifier vos besoins plutôt que d’acheter dans la précipitation.
Pour les primo-accédants, certains dispositifs peuvent compléter le financement. C’est notamment le cas du prêt à taux zéro dans le Val-d’Oise, sous réserve de respecter les conditions d’éligibilité et les caractéristiques du projet. Le PTZ reste un prêt à rembourser : il ne constitue pas un apport personnel au sens strict. Le prêt à % pour l’achat de la résidence principale est accessible aujourd’hui mais le sera t-il demain ? C’est une opportunité qui permets de réaliser d’importantes économies.
La réglementation bancaire encadre généralement le taux d’effort à 35 % des revenus, assurance emprunteur comprise, avec des possibilités de flexibilité prévues pour les établissements prêteurs. Le respect de ce seuil ne garantit toutefois pas l’accord de la banque, qui examine également le reste à vivre et la cohérence du projet.
Faut-il privilégier le prix du bien ou le taux du crédit immobilier ?
Les deux paramètres sont importants, mais les emprunteurs sous-estiment parfois l’impact d’une négociation immobilière.
Sur un logement affiché à 300 000 €, une réduction de prix de 5 % représente 15 000 €. Cette économie diminue directement le coût d’acquisition et peut également réduire le besoin de financement.
À l’inverse, une baisse de quelques dixièmes de point du taux d’intérêt peut procurer un gain plus limité, selon le montant emprunté et la durée du crédit. Il faut donc comparer les deux effets plutôt que de rechercher systématiquement le taux le plus bas.
Dans le Val-d’Oise, cette réflexion est particulièrement importante pour les biens nécessitant des travaux ou présentant une performance énergétique médiocre. Le prix d’achat doit être analysé avec le budget de rénovation et les possibilités de financement correspondantes.
Le prix affiché ne représente pas le coût complet de votre opération. Avant de formuler une offre d’achat, prenez également en compte les frais annexes d’un achat immobilier, les éventuels travaux et les dépenses liées au financement.
Simulation de crédit immobilier : emprunter sur 15, 20 ou 25 ans
La durée du crédit influence directement la mensualité et le coût total des intérêts. Pour illustrer cet impact, voici une simulation portant sur un emprunt immobilier de 250 000 €, à taux fixe, hors assurance et frais annexes.
| Durée | Taux indicatif | Mensualité hors assurance | Coût des intérêts |
|---|---|---|---|
| 15 ans | 3,50 % | 1 787 € | 71 697 € |
| 20 ans | 3,66 % | 1 471 € | 102 929 € |
| 25 ans | 3,90 % | 1 306 € | 141 748 € |
Que retenir de cette simulation ? Passer de 20 à 25 ans réduit la mensualité d’environ 165 €, mais augmente le coût des intérêts d’environ 38 819 €. La durée doit donc être choisie en fonction de votre capacité de remboursement et de votre reste à vivre, et pas uniquement pour obtenir la mensualité la plus basse.
Il est également important de vérifier les possibilités de modulation prévues au contrat de prêt. Toutes les offres de crédit immobilier ne permettent pas d’augmenter ou de diminuer librement les mensualités.
Comment réduire le coût de son crédit immobilier sans attendre une baisse des taux ?
Comparer les assurances emprunteur
Le coût de l’assurance emprunteur peut représenter une dépense significative sur la durée d’un financement. Comparer les contrats permet parfois de réaliser des économies importantes, sous réserve de choisir des garanties adaptées.
La loi Lemoine permet de changer d’assurance emprunteur à tout moment pour les contrats concernés, sous réserve notamment du respect de l’équivalence des garanties exigées par la banque.
Découvrez comment fonctionne la délégation d’assurance emprunteur et pourquoi il est important de comparer les garanties en plus des tarifs.
Comparer le TAEG et le coût total du crédit
Le taux nominal ne suffit pas à déterminer quelle offre bancaire est la plus intéressante. Le taux annuel effectif global (TAEG) intègre les frais entrant réglementairement dans son calcul, notamment les frais obligatoires connus pour obtenir le crédit.
Il convient également d’examiner le coût total en euros, les frais de garantie, les éventuelles indemnités de remboursement anticipé et les possibilités de modulation des échéances prévues au contrat.
Étudier une renégociation future sans la considérer comme acquise
Si les taux diminuent ultérieurement, une renégociation avec votre banque ou un rachat de crédit par un autre établissement peut être envisagé. L’intérêt de l’opération dépend toutefois du capital restant dû, de la durée restante, de l’écart de taux et des frais éventuels. Une future renégociation ne doit donc jamais constituer la condition de réussite de votre achat.
Mon analyse de courtier : faut-il emprunter maintenant ou attendre ?
Après plus de 26 ans d’expérience dans le financement immobilier, d’abord comme salarié cadre d’établissement spécialisés en crédit immobilier puis gérant de sociétés dans le courtage indépendant, j’ai acquis une conviction : le meilleur moment pour acheter n’est pas nécessairement celui où les taux sont les plus bas.
Au cours de ma carrière, j’ai connu des périodes de taux élevés, des phases de baisse et des marchés immobiliers très différents. J’ai également appris à analyser les dossiers des deux côtés du bureau : celui de la banque qui prend la décision de financer, et celui du courtier qui défend les intérêts de son client.
Je constate que de nombreux emprunteurs accordent une importance considérable à quelques dixièmes de point de taux, alors que d’autres éléments peuvent peser davantage sur le coût de leur opération : le prix d’achat, la durée du financement, l’assurance emprunteur, l’apport personnel ou encore les frais annexes.
Mon conseil est donc de ne pas attendre uniquement dans l’espoir d’une baisse des taux. Si votre situation financière est stable, que le bien correspond réellement à vos besoins et que la mensualité reste confortable, acheter maintenant peut être parfaitement cohérent. Vous pourrez toujours renégocier votre taux de crédit immobilier en cas de baisse sensible. La renégociation sera intéressante si le différentiel de taux représente au moins une baisse de 0.80%.
En revanche, si quelques mois permettent de rembourser un crédit à la consommation, de constituer un apport supplémentaire ou de consolider une situation professionnelle, attendre peut être une excellente décision. Il ne s’agit pas de prédire le marché, mais de préparer un meilleur financement.
Chez SWAP CRÉDIT, mon rôle de courtier expert n’est pas de vous inciter à emprunter à tout prix. Il est de vous aider à déterminer si votre projet est réalisable, équilibré et pertinent sur le long terme. Pour cela, je privilégie une analyse personnalisée, des simulations concrètes et la comparaison des solutions bancaires accessibles à votre profil.
Laurent Bouchet
Dirigeant de SWAP CRÉDIT
Courtier indépendant en crédit immobilier
Margency – Val-d’Oise (95)
Faut-il acheter maintenant dans le Val-d’Oise ?
Le marché immobilier du Val-d’Oise (95) présente des situations très différentes selon les communes, les quartiers et les types de biens. Un appartement à Cergy, une maison à Montmorency ou un logement à Enghien-les-Bains ne répondent pas aux mêmes critères de prix et de demande.
À Soisy-sous-Montmorency, Eaubonne, Ermont, Saint-Gratien, Saint-Prix, Domont ou Deuil-la-Barre, la proximité des transports, les prestations du logement, son état général et sa performance énergétique peuvent fortement influencer sa valeur.
Avant de décider d’acheter ou d’attendre, il faut donc étudier simultanément le prix du bien, son potentiel de négociation, les éventuels travaux et le financement disponible. Une bonne opportunité immobilière peut parfois compenser des conditions de crédit légèrement moins favorables.
Installé à Margency, SWAP CRÉDIT accompagne les emprunteurs dans l’ensemble du Val-d’Oise, avec la possibilité de réaliser les échanges à distance. Découvrez notre accompagnement pour votre crédit immobilier dans le Val-d’Oise.
Vous hésitez entre emprunter maintenant ou attendre ?
Profitez de mon expérience bancaire et de courtage pour déterminer le financement le plus adapté à votre projet immobilier.
Échange gratuit et sans engagement, directement avec Laurent Bouchet.
SWAP CRÉDIT – Courtier immobilier indépendant à Margency, Val-d’Oise (95)
Questions fréquentes sur le meilleur moment pour emprunter
Faut-il emprunter maintenant ou attendre une baisse des taux ?
La décision dépend de votre situation financière, du prix du bien et des conditions de financement proposées. Si votre dossier est solide et votre mensualité confortable, attendre une baisse incertaine des taux n’est pas forcément avantageux. En revanche, patienter peut être utile pour améliorer votre apport ou stabiliser vos revenus.
Les taux immobiliers vont-ils baisser prochainement ?
Il n’est pas possible de garantir une baisse des taux immobiliers. Leur évolution dépend notamment des marchés obligataires, de la politique monétaire et des stratégies commerciales des banques. Il est préférable de comparer plusieurs scénarios plutôt que de construire son projet sur une seule prévision.
Vaut-il mieux emprunter sur 20 ou 25 ans ?
Un crédit sur 25 ans permet généralement de réduire la mensualité par rapport à un prêt sur 20 ans, mais augmente le coût des intérêts. Le choix dépend de votre capacité de remboursement, de votre reste à vivre et de vos objectifs. Il doit respecter les règles applicables et les critères de la banque.
Peut-on renégocier son crédit si les taux baissent ?
Oui, une renégociation avec votre banque ou un rachat de crédit par un autre établissement peut être envisagé. L’intérêt financier dépend de l’écart de taux, du capital restant dû, de la durée restante et des frais. Une économie n’est jamais automatique.
Quel apport personnel faut-il pour acheter un bien immobilier ?
Les banques apprécient généralement un apport permettant de couvrir tout ou partie des frais d’acquisition et de garantie. Le montant attendu dépend du profil de l’emprunteur, du projet et de l’établissement sollicité. Certains financements sans apport peuvent être étudiés au cas par cas.
Peut-on obtenir un crédit immobilier pendant une période d’essai ?
Cela dépend des établissements bancaires et de la situation de l’emprunteur. Certaines banques préfèrent attendre la validation de la période d’essai, tandis que d’autres peuvent étudier des dossiers particuliers. Une analyse préalable permet d’identifier les possibilités de financement.
Comment savoir si c’est le bon moment pour acheter dans le Val-d’Oise ?
Il faut analyser votre capacité d’emprunt, votre apport, le prix du bien, les éventuels travaux et les conditions bancaires accessibles à votre profil. SWAP CRÉDIT, courtier indépendant installé à Margency, peut vous accompagner dans cette étude dans le Val-d’Oise.
Pour aller plus loin dans votre projet immobilier
Retrouvez nos conseils pour préparer votre financement et comparer les solutions adaptées à votre situation :
Conclusion : le bon moment pour emprunter dépend de votre projet
Faut-il emprunter maintenant ou attendre ? Plutôt que de chercher à anticiper parfaitement l’évolution des taux immobiliers, il est préférable de vérifier la solidité de votre dossier, de négocier le prix du bien et de comparer les financements disponibles.
Un projet équilibré peut être pertinent aujourd’hui, même si les taux ne sont pas au plus bas. À l’inverse, patienter quelques mois peut permettre de renforcer votre capacité d’emprunt et de sécuriser votre achat. La meilleure décision est celle qui repose sur une analyse financière personnalisée, et non sur une prévision incertaine du marché.


